 로그인
 회원가입
2025.10.31
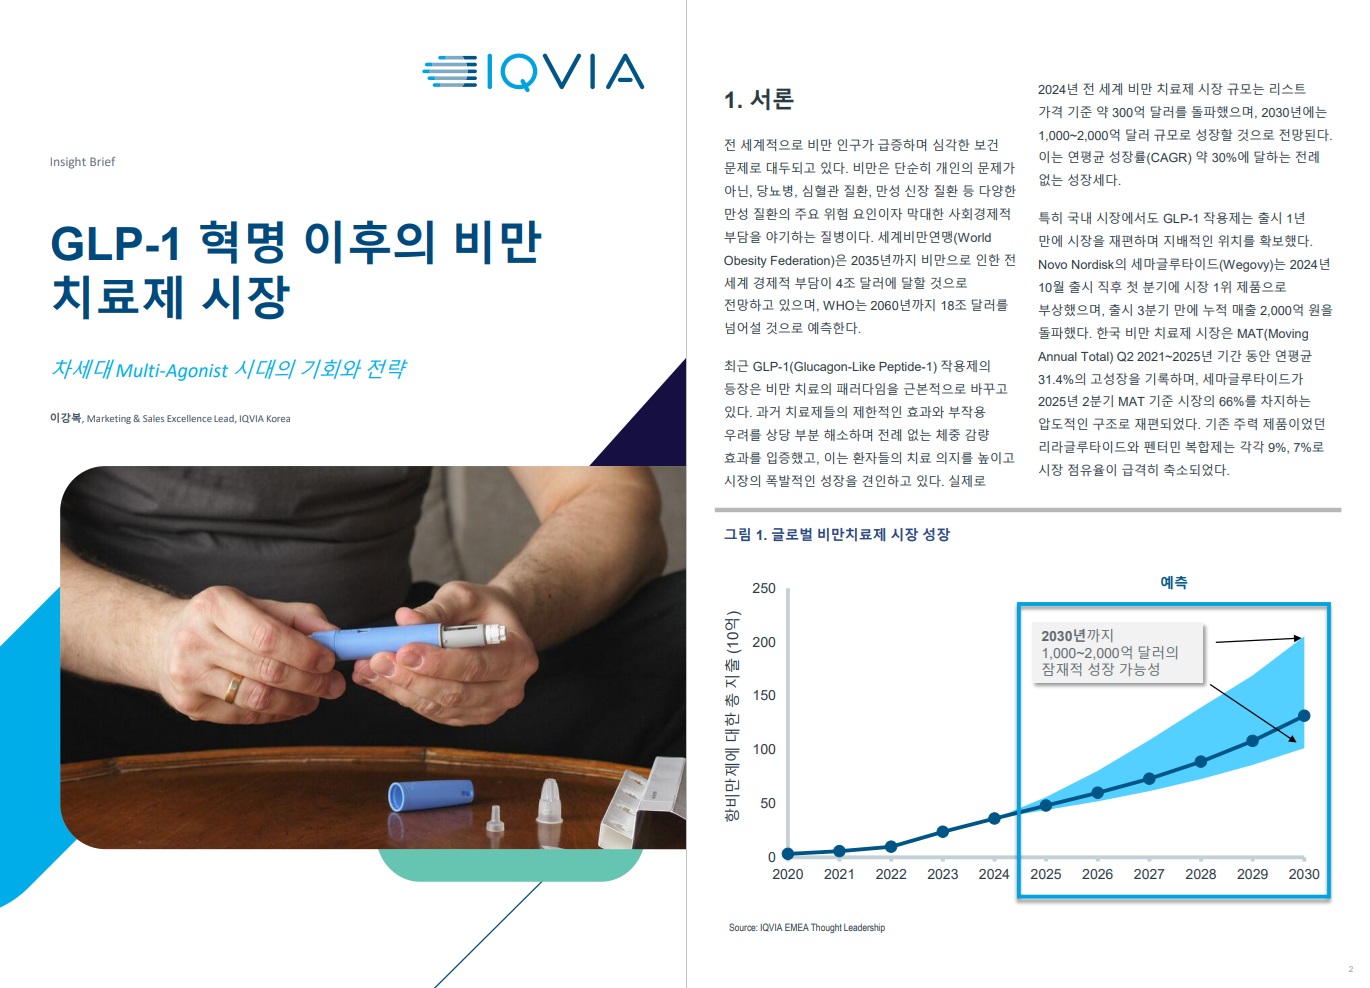
GLP-1 혁명 이후의 비만 치료제 시장: 차세대 Multi-Agonist 시대의 기회와 전략
최근 몇 년간 GLP-1 작용제는 비만 치료의 패러다임을 근본적으로 바꾸어 놓았습니다.
2030년까지 전 세계적으로 1,000억~2,000억 달러 규모로 전망되는 이 거대한 시장은 전례 없는 속도로 성장하고 있습니다.
하지만 이러한 GLP-1 혁명은 비만 치료 시장의 끝이 아닌, 또 다른 시작을 의미합니다.
Novo Nordisk와 Eli Lilly의 강력한 양강 구도 속에서도 만성적인 공급 부족 사태, 10~30% 수준에 불과한 낮은 치료 지속성, 그리고 근육량 감소 우려 등 해결해야 할 '미충족 의료 수요(Unmet Needs)'는 여전히 분명하게 존재합니다.
IQVIA는 이처럼 역동적인 변곡점에서, GLP-1 혁명 이후 다가오는 '차세대 Multi-Agonist 시대'를 조망하고 국내 제약바이오 기업들의 전략적 방향성을 제시하고자 본 인사이트 브리프를 준비했습니다.
본 리포트에서 제시된 주요 인사이트는 다음과 같습니다.
[경쟁의 축, 'Multi-Agonist'와 '경구용 제제'로의 이동]
▶ GLP-1 단일 작용제를 넘어 GIP, Glucagon, Amylin 등을 동시에 타겟하는 Multi-Agonist가 차세대 주력으로 부상
▶ 특히 Eli Lilly의 Retatrutide(Triple Agonist)와 경구용 저분자 화합물 Orforglipron 등은 강력한 효과와 생산 용이성을 바탕으로 시장의 주목을 받고 있음
['얼마나'가 아닌 '어떻게': 근육량 보존과 동반 질환 개선이 핵심]
▶ 1세대 GLP-1의 주요 한계였던 '근육량 감소' 문제를 해결하는 것이 차세대 약물의 핵심 경쟁력으로 부상
▶ 이제 경쟁은 단순 체중 감량률을 넘어, 근육량을 보존하고 MASH나 심혈관/신장 질환 등 특정 동반 질환에 대한 부가적인 임상적 이점을 입증하는 방향으로 전개되고 있음
[R&D만큼 중요한 '생산'과 '시장 접근(Access)' 전략]
▶ Wegovy와 Zepbound의 지속적인 공급 부족 사태는 R&D 성공 못지않게 안정적인 펩타이드/저분자 의약품 생산 역량(Capacity) 확보가 얼마나 중요한지 입증했음
▶ 또한, 높은 약가로 인해 비급여(OOP) 시장이 주를 이루는 현 시장 특성상, DTC 및 디지털 헬스케어와 연계한 유연하고 혁신적인 시장 접근 모델 수립이 초기 성공의 관건이 될 것임
[제약바이오 기업의 전략적 기회 영역]
▶ 글로벌 빅파마가 선점한 시장이지만, 미충족 수요가 높고 기술 혁신이 지속되는 만큼 후발 주자에게도 기회는 열려 있음
▶ 국내 기업들은 ①차세대 Multi-Agonist 및 경구용 제형 개발에 집중하고, ②근육량 보존 등 차별화된 임상적 가치를 입증하며, ③성장하는 비급여 시장에 최적화된 접근 전략을 수립하고, ④안정적인 펩타이드/저분자 생산 역량을 확보해야 함
▶ 특히 2026년부터 시작될 세마글루타이드 특허 만료는 제네릭 시장 진입의 기회가 될 수 있음
비만 치료제 시장은 향후 10년간 제약 산업에서 가장 역동적인 성장을 보일 분야 중 하나입니다.
지금은 국내 기업들이 투자와 혁신적 전략을 통해 글로벌 시장의 주요 플레이어로 도약할 수 있는 중요한 시점입니다.
본 리포트가 귀사의 전략 수립에 유용한 인사이트를 제공하기를 바라며, 추가로 필요하신 분석이나 논의가 있으시다면 언제든 연락 주시기 바랍니다.