 로그인
 회원가입
2026.03.05
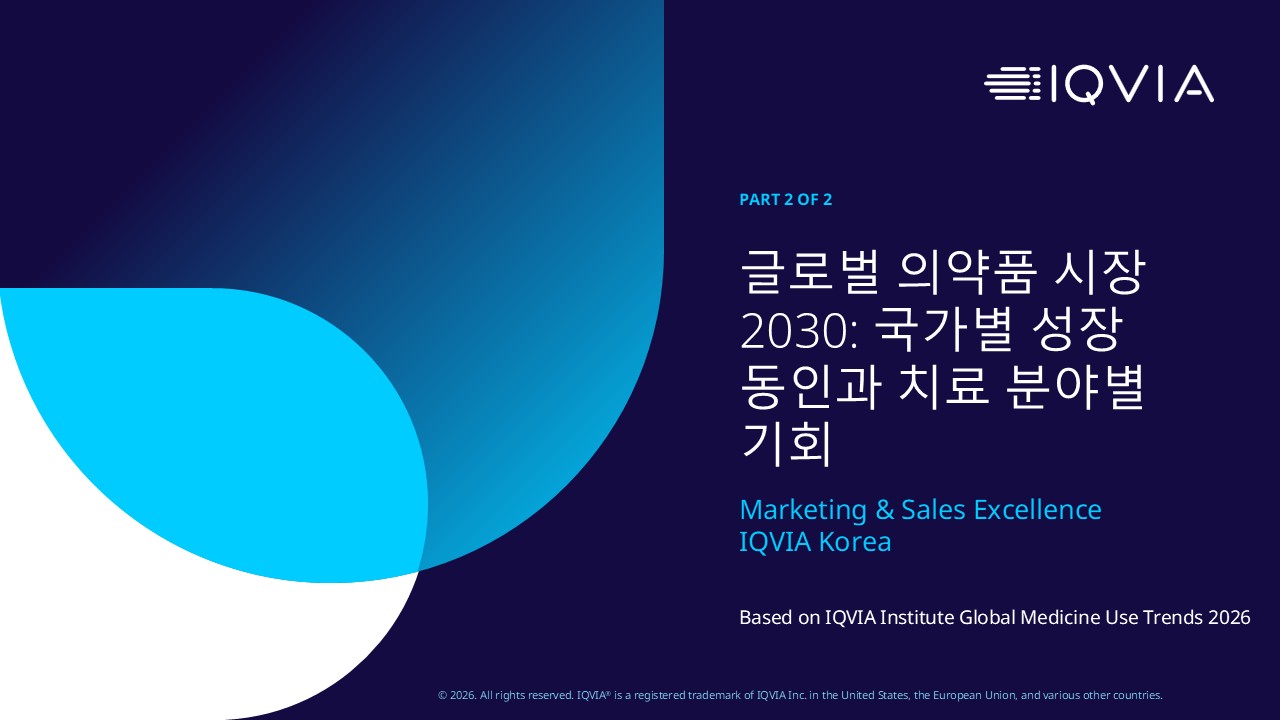
글로벌 의약품 시장 2030: 국가별 성장 동인과 치료 분야별 기회
지난주 공유해 드린 ‘글로벌 의약품 시장 2030 전망’ Part 1 리포트에 이어, 이번에는 Part 2: ‘국가별 성장 동인과 치료 분야별 기회’를 전달해 드립니다.
글로벌 의약품 시장은 2030년을 향한 구조적 전환점에 서 있습니다.
미국 약가 정책(IRA, MFN 가격 정책)의 실질적 영향이 가시화되고 역대 최대 규모의 특허 만료가 예고된 가운데, 파머징 시장에서는 중국의 성장 둔화와 인도, 튀르키예 등 일부 국가의 급성장이 공존하는 '성장 양극화' 구도가 심화되고 있습니다. 이러한 복합적 환경 속에서 어떤 시장과 치료 분야에 어떤 전략으로 접근하느냐가 향후 5년의 사업 성과를 결정짓는 핵심 변수가 될 것입니다.
본 리포트에서 제시된 주요 인사이트는 다음과 같습니다.
[미국·유럽 시장: 성장 둔화 속 선별적 고성장 기회 존재]
▶ 미국은 순가격(Net Price) 기준 향후 5년간 연 4~7% 성장이 예상되어 이전 5년(9.4%) 대비 둔화될 전망이나, 신규 브랜드 출시와 기존 보호 브랜드 확대가 성장을 견인할 것임
▶ 유럽 주요 시장의 성장세가 전반적으로 둔화되는 가운데, 영국은 미·영 무역협정을 계기로 신약 관련 공공지출을 향후 10년간 GDP 대비 0.3%에서 0.6% 수준으로 확대하겠다는 방침을 제시
[치료 분야: 항암 및 비만 치료제가 글로벌 성장의 핵심 엔진]
▶ 항암제는 지출 규모가 2025년 2,910억 달러에서 2030년 4,670억 달러로 크게 확대될 전망임
▶ 비만 치료제는GIP/GLP-1 계열을 중심으로 연 12~21%의 폭발적인 성장이 예상됩니다.
▶ ADC, 이중항체, 세포·유전자 치료제 등 차세대 모달리티가 2030년 항암제 지출의 약 20%를 차지하며 시장을 빠르게 재편할 것임
[시장 구조: 스페셜티 의약품 및 바이오테크 중심의 고도화]
▶ 스페셜티 비중은 2030년 글로벌 의약품비의 46%, 주요 선진국에서는 53% 이상을 차지하며 시장의 주류로 자리 잡을 전망임
▶ 약가 압박: 바이오시밀러 확산으로 면역학 등 일부 분야의 약가 압박이 거세질 것으로 예상되므로, 포트폴리오의 전략적 재설계가 필수적임
[파머징 시장: 국가별 맞춤형 접근 전략 요구]
▶ 중국은 NRDL, VBP 정책 영향으로 기존 물량(Volume) 중심 성장에서 벗어나, 신규 오리지널 의약품 중심의 저성장 구조로 변모 중임
▶ 기타 국가: 인도는 Unbranded 제네릭 중심의 견조한 성장(7~10%), 튀르키예는 인플레이션과 신약 도입에 힘입은 고성장(14~17%)이 예상되어 국가별 차별화 전략이 중요해졌음
글로벌 제약 시장은 단순한 수치상의 변화를 넘어, 성장의 질과 구조 자체가 바뀌는 전환기에 접어들었습니다.
이 리포트가 귀사의 전략적 의사결정과 미래 기회 발굴에 실질적인 도움이 되기를 바랍니다.